Dénonciation de faits de harcèlement : vous devez mener une enquête !

Dénonciation de faits de harcèlement moral:une enquête interne est obligatoire

L’employeur est tenu de préserver la sécurité des salariés sur leur lieu de travail et de protéger leur santé physique comme mentale. C’est au titre de cette obligation de sécurité que la responsabilité de l’employeur peut être engagée dans les affaires de harcèlement moral en entreprise et ce, même s’il n’est pas l’auteur des faits !

Alors, comment réagir en cas de dénonciation de faits de harcèlement moral ?

Harcèlement : une enquête interne est obligatoire…

Lorsqu’un salarié dénonce des faits de harcèlement dont il s’estime victime, l’employeur doit nécessairement mener une enquête interne.

En effet, l’employeur est soumis à une obligation de prévention des risques professionnels.

Il doit donc pouvoir justifier d’avoir pris toutes les mesures de prévention nécessaires pour protéger le salarié et faire cesser le harcèlement.

L’enquête doit permettre de vérifier :

  • que les faits sont réels,
  • qu’ils peuvent être qualifiés de harcèlement moral
  • et qu’ils sont bien imputables à la personne mise en cause.

… même si les faits de harcèlement ne sont pas avérés.

Une enquête doit obligatoirement être mise en œuvre par l’employeur, même si les faits de harcèlement ne sont pas avérés.

En effet, les juges considèrent que l’employeur qui ne diligente pas une enquête après qu’un salarié ait dénoncé des faits de harcèlement manque à son obligation de prévention des risques professionnels.

Ils retiennent que ce manquement cause un préjudice au salarié qui s’estime victime de harcèlement, même si les faits de harcèlement ne sont pas prouvés ou n’ont pas existés.

L’employeur peut alors être condamné à verser des dommages et intérêts au salarié concerné.

SBA COMPTA :

Si des faits de harcèlement moral sont dénoncés par un salarié de votre entreprise, vous devez obligatoirement mener une enquête pour honorer votre obligation de prévention des risques professionnels.

Nous vous recommandons de définir une procédure interne d’analyse et de gestion des cas de harcèlement. Elle vous permettra de réagir efficacement et rapidement dès la dénonciation de faits de harcèlement moral.

Vous pouvez notamment désigner un responsable de l’enquête, au sein de votre service de ressources humaines par exemple. Vous avez également la possibilité de définir différentes étapes : audition du salarié qui dénonce les faits de harcèlement, de celui qui est incriminé, voire des salariés témoins des faits.

Notons que vous pouvez prendre des mesures conservatoires au cours de l’enquête : réorganisation, changement de bureau, etc.

L’enquête pourrait vous amener à conclure que les faits ne sont pas établis ou qu’ils ne constituent pas un cas de harcèlement moral.

Bon à savoir

Sont constitutifs de harcèlement moral les agissements répétés qui ont pour objet ou pour effet une dégradation des conditions de travail susceptible de porter atteinte aux droits et à la dignité du salarié qui en est victime, d’altérer sa santé physique ou mentale ou de compromettre son avenir professionnel.

Sachez que si le harcèlement moral n’est pas avéré, vous ne pouvez pas sanctionner le salarié qui a dénoncé ces faits de bonne foi.

Si, à l’issue de votre enquête, vous concluez que les faits de harcèlement sont avérés, vous devez prendre les mesures nécessaires pour les faire cesser et en sanctionner l’auteur.

Les experts SBA COMPTA vous accompagnent dans vos démarches afin de sécuriser la gestion sociale de votre entreprise. N’hésitez pas à nous interroger.

CONTACTEZ-NOUS

Pour en savoir plus :


La prime exceptionnelle de pouvoir d’achat est reconduite en 2021 et assouplie pour les PME

La reconduction de la prime exceptionnelle de pouvoir d’achat en 2021

La prime exceptionnelle de pouvoir d’achat exonérée d’impôts et cotisations sociales est reconduite en 2021.

Bénéficiaires de la prime exceptionnelle de pouvoir d’achat

Tous les salariés titulaires d’un contrat de travail à la date de versement peuvent bénéficier de la prime exceptionnelle de pouvoir d’achat – aussi appelée PEPA.

Rappelons toutefois que l’exonération d’impôt et de cotisations est réservée aux primes versées aux salariés ayant une rémunération brute inférieure à 3 SMIC – soit 55 965 € au titre de 2021 – au cours des 12 derniers mois précédant leur versement.

À noter :

La prime exceptionnelle de pouvoir d’achat ne peut remplacer aucune autre prime et ne peut se substituer à aucun autre élément de rémunération.

Date de versement de la prime exceptionnelle de pouvoir d’achat 2021

La date de versement de la PEPA 2021 doit intervenir entre le 1er juin 2021 et le 31 mars 2022.

Plafonds d’exonération de la prime

Le montant de la prime exonérée est plafonné à :

  • 1 000 € dans les entreprises n’ayant pas signé un accord d’intéressement,
  • 2 000 € dans les entreprises qui ont signé un accord d’intéressement,
  • 2 000 € pour les travailleurs de la deuxième ligne, si des mesures de revalorisation sont engagées.

Ces travailleurs de deuxième ligne sont ceux qui, en 2020 ou 2021, ont continué à travailler sur site pendant les périodes d’état d’urgence sanitaire.

Par exception, au titre de 2021, les entreprises de moins de 50 salariés (équivalent temps plein) ont la possibilité de verser jusqu’à 2 000 € de prime exonérée, même sans avoir signé d’accord d’intéressement.

Conditions d’attribution

Rappelons que le versement de la prime exceptionnelle de pouvoir d’achat est facultatif.

L’employeur peut choisir de verser cette prime à tout le personnel ou de limiter son versement à ceux dont la rémunération est inférieure à un plafond qu’il a fixé.

Il est également libre de fixer le montant de la PEPA en deçà ou au-delà des plafonds d’exonération. Dans ce cas, la partie qui excède les plafonds d’exonération est réintégrée dans l’assiette des cotisations sociales et soumise à l’impôt sur le revenu.

De plus, il peut moduler le montant de la prime selon :

  • les bénéficiaires en fonction de la rémunération,
  • du niveau de classification,
  • de la durée de présence effective pendant l’année écoulée
  • ou de la durée de travail.

Mise en œuvre

L’employeur peut fixer le montant de la prime, le plafond de rémunération et la modulation du niveau de prime le cas échéant par le biais :

  • d’un accord d’entreprise conclu selon les mêmes modalités que celles prévues pour un accord d’intéressement avec les instances représentatives du personnel et qui doit être déposé sur la plateforme « Téléaccords »,
  • ou d’une décision unilatérale de l’employeur, après information préalable du CSE, qui doit être déposée auprès de la Direccte.

SBA COMPTA :

La reconduction de la prime exceptionnelle de pouvoir d’achat est une bonne nouvelle pour les employeurs qui envisagent de la verser à leurs salariés.

De plus, le doublement du plafond d’exonération pour les entreprises de moins de 50 salariés permet de simplifier grandement l’attribution de la prime.

Rappelons que la prime PEPA peut également être versée aux mandataires sociaux titulaires d’un contrat de travail.

Le service social de votre cabinet SBA COMPTA vous accompagne dans vos démarches pour verser la prime PEPA à vos salariés. N’hésitez pas à nous interroger.

CONTACTEZ-NOUS

Pour en savoir plus:


Fonds de solidarité juin et juillet 2021

Fonds de solidarité juin et juillet 2021: conditions et montant de l’aide

Les conditions d’éligibilité au fonds de solidarité ont évolué de manière significative pour les aides au titre des mois de juin et juillet 2021. Cette révision des critères doit permettre d’ouvrir la voie à une extinction progressive du dispositif d’aide.

Les conditions d’éligibilité au fonds de solidarité au titre des mois de juin et juillet et le montant de l’aide perçue dépend de la situation de l’entreprise.

1. Entreprises qui continuent à subir une interdiction d’accueil du public

Conditions d’éligibilité

  • Avoir fait l’objet d’une interdiction d’accueil du public sans interruption pour la période mensuelle concernée – c’est-à-dire juin ou juillet 2021 selon les cas.
  • Avoir bénéficié du fonds de solidarité au titre du mois d’avril ou mai 2021.
  • Avoir subi une perte de chiffre d’affaires d’au moins 20 % au cours du mois considéré.

Montant de l’aide

  • Subvention égale à 20 % du chiffre d’affaires de référence.

2. Entreprises de la catégorie S1

Conditions d’éligibilité

  • Exercer leur activité principale dans un secteur de la catégorie dite S1.
  • Avoir bénéficié du fonds de solidarité au titre du mois d’avril ou mai 2021.
  • Avoir perdu au moins 10 % de chiffre d’affaires au cours du mois considéré.

Montant de l’aide

  • Au titre de juin 2021 : égale à 40 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.
  • Au titre de juillet 2021 : égale à 30 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.

3. Entreprises de la catégorie S1 BIS

Conditions d’éligibilité

  • Exercer leur activité principale dans un secteur de la catégorie dite S1 bis.
  • Avoir bénéficié du fonds de solidarité au titre du mois d’avril ou mai 2021.
  • Avoir perdu au moins 10 % de chiffre d’affaires au cours du mois considéré.
  • Remplir au moins une des trois conditions suivantes :
    • Soit, pour les entreprises créées avant le 1er mars 2020, une perte de chiffre d’affaires d’au moins 80 % durant la période comprise entre le 15 mars 2020 et le 15 mai 2020 par rapport au chiffre d’affaires de référence.
    • Soit une perte de chiffre d’affaires d’au moins 80 % durant la période comprise entre le 1er novembre 2020 et le 30 novembre 2020 par rapport au chiffre d’affaires de référence.
    • Soit, pour les entreprises créées avant le 1er décembre 2019, une perte de chiffre d’affaires annuel entre 2019 et 2020 d’au moins 10 %.
      Pour les entreprises créées en 2019, le CA au titre de l’année 2019 s’entend comme le CA mensuel moyen réalisé entre la date de création de l’entreprise et le 31 décembre 2019 ramené sur 12 mois.

Montant de l’aide

  • Au titre de juin 2021 : égale à 40 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.
  • Au titre de juillet 2021 : égale à 30 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.

4. Entreprises exerçant dans certains secteurs et domiciliées à la Réunion, en la Guadeloupe, en Martinique, à Saint-Martin, à Saint-Barthélemy ou en Polynésie Française

Conditions d’éligibilité

  • Exercer leur activité principale dans le commerce de détail, à l’exception des automobiles et des motocycles, ou dans la réparation et maintenance navale.
  • Avoir bénéficié du fonds de solidarité au titre du mois d’avril ou mai 2021.
  • Avoir perdu au moins 10 % de chiffre d’affaires au cours du mois considéré.

Montant de l’aide

  • Au titre de juin 2021 : égale à 40 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.
  • Au titre de juillet 2021 : égale à 30 % de la perte de chiffre d’affaires dans la limite de 20 % du chiffre d’affaires de référence.

5. Autres entreprises domiciliées en Guyane

Conditions d’éligibilité

  • Avoir bénéficié du fonds de solidarité au titre du mois d’avril ou mai 2021.
  • Avoir un effectif du groupe inférieur à 50 salariés.
  • Avoir fait l’objet de mesures de confinement pendant une période de 10 jours.

Montant de l’aide

  • Égale à la perte de chiffre d’affaires dans la limite de 1 500 €.

Remarque :

Le chiffre d’affaires de référence correspond à celui choisi en avril 2021 ou, à défaut, en mai 2021.

Voir détail ci-après.

Pour en savoir plus :

Employeur : comment renoncer à une clause de non-concurrence ?

Employeur : comment renoncer à une clause de non-concurrence ?

De nombreuses entreprises intègrent « par défaut » une clause de non-concurrence à leurs contrats de travail afin de pouvoir se protéger en cas de rupture du contrat. Mais, au moment de la rupture, l’employeur peut choisir de renoncer à l’application de cette clause s’il ne la juge plus utile.

Si les clauses de non-concurrence sont répandues, leurs conditions de validité sont strictement encadrées. De même, leur dénonciation – c’est-à-dire la « levée » de l’obligation – doit être exécutée avec soin, faute de quoi l’employeur peut être obligé de verser la contrepartie financière au salarié.

Clause de non-concurrence : définition

La clause de non-concurrence est une clause inscrite dans le contrat de travail qui limite le champ d’activité du salarié à la rupture de son contrat.

Ainsi, lorsqu’il quitte l’entreprise, la clause de non-concurrence l’empêche de travailler pour un concurrent ou de monter lui-même une activité concurrente.

Conditions de validité d’une clause de non-concurrence

Une clause de non-concurrence doit remplir 5 conditions cumulatives pour être licite. Elle doit :

– figurer clairement dans le contrat de travail ou faire l’objet d’un avenant au contrat ;

– respecter les dispositions conventionnelles lorsqu’elles sont plus favorables ;

– être justifiée par l’intérêt de l’entreprise et ne pas empêcher le salarié de retrouver un emploi ;

– être limitée dans :

  • le temps,
  • l’espace – c’est-à-dire limitée à une zone géographique précise –,
  • et l’objet. Les activités concernées par la clause de non-concurrence doivent donc être clairement spécifiées.

– et prévoir une contrepartie financière. En effet, une clause de non-concurrence qui ne prévoit pas de contrepartie financière est considérée comme nulle.

Renonciation à une clause de non-concurrence

La dénonciation d’une clause de non-concurrence libère le salarié de l’interdiction d’exercer une activité concurrente et l’employeur du versement de la contrepartie financière.

Pour que l’employeur puisse renoncer unilatéralement à une clause de non-concurrence, cette possibilité doit être prévue dans le contrat de travail ou la convention collective. À défaut, l’accord du salarié est nécessaire pour lever l’obligation.

Les conditions de dénonciation de la clause sont également spécifiées par le contrat. Ainsi, l’employeur doit respecter :

– le délai de renonciation prévu dans le contrat de travail,

– les conditions de forme stipulées par le contrat : lettre recommandée avec accusé de réception, par exemple.

Si l’employeur renonce tardivement à la clause de non-concurrence, c’est-à-dire après l’expiration du délai prévu par le contrat de travail, il est tenu de verser la contrepartie financière au salarié.

Dans le cas où aucun délai n’est prévu dans le contrat ou la convention collective, la dénonciation doit avoir lieu le jour de la notification de la rupture du contrat.

Qu’un délai de dénonciation soit prévu ou pas, la clause de non-concurrence doit être levée au plus tard le jour du départ effectif du salarié. Ainsi, l’employeur qui dispense un salarié d’exécuter son préavis doit être particulièrement vigilant et notifier la dénonciation de la clause dès la rupture du contrat de travail, même si ce dernier prévoyait un délai de renonciation.

Le conseil SBA Compta

Intégrer une clause de non-concurrence aux contrats de travail des salariés qui occupent une place stratégique dans votre entreprise est une bonne mesure de précaution.

Nous vous recommandons toutefois d’être particulièrement vigilant au moment de la rédaction de la clause de non-concurrence.

En effet, elle précise ses modalités d’application, mais également les conditions dans lesquelles vous pouvez y renoncer. Veillez notamment à spécifier que vous pouvez, en tant qu’employeur, renoncer à cette clause unilatéralement.

Ainsi, en fonction des conditions dans lesquelles la relation de travail s’achève, vous pouvez choisir de lever l’obligation de non-concurrence et éviter le versement de la contrepartie financière.

Les experts SBA Compta vous accompagnent dans la rédaction des contrats de travail afin de préserver les intérêts de votre entreprise. Ils vous conseillent également tout au long de la rupture du contrat afin de sécuriser la gestion sociale de votre entreprise. N’hésitez pas à nous interroger.

CONTACTEZ-NOUS

Pour en savoir plus :

Comment créer une stratégie marketing des réseaux sociaux?

Comment créer une stratégie réseaux sociaux gagnante ?

Facebook, Twitter, Linkedin, Instagram…Quelle que soit la taille de votre entreprise, les réseaux sociaux sont un des canaux essentiels du webmarketing, indispensables pour établir la réputation de votre entreprise.

En quelques clics, ils vous permettent d’accéder à une large audience, voire une base de clients potentiels.

Mais, pour que vos opérations de marketing sur les réseaux sociaux soient un succès, il convient de bien les maîtriser techniquement et d’avoir défini une stratégie d’animation des réseaux sociaux efficiente en amont.

Une stratégie d’animation des médias sociaux est un résumé de tout ce que vous prévoyez de faire et espérez réaliser sur les réseaux sociaux de votre entreprise. Elle guide vos actions et vous permet de maximiser vos chances pour réussir.

Qu’est-ce que le marketing des réseaux sociaux ?

Le marketing sur les réseaux sociaux est la pratique consistant à utiliser les canaux des médias sociaux pour promouvoir une marque, vendre un produit ou un service.

Le marketing des médias sociaux aide votre entreprise à :

  • Améliorer la notoriété de votre marque
  • Créer des communautés engagées autour de votre marque
  • Vendre vos produits et services à l’aide de solutions de commerce social natives
  • Mesurer le positionnement de votre marque grâce à la veille sociale
  • Fournir votre service clientèle sur les plateformes de médias sociaux
  • Faire de la publicité pour vos produits et services auprès de publics cibles
  • Assurer une veille sur vos concurrents

Qu’est-ce qu’une stratégie de médias sociaux ?

Votre stratégie de médias sociaux peut être résumée au sein d’un document décrivant vos objectifs en matière de médias sociaux, les techniques que vous utiliserez pour les atteindre et les indicateurs marketing que vous suivrez pour mesurer vos progrès.

Votre stratégie de marketing des réseaux sociaux doit également énumérer tous vos comptes de médias sociaux existants et futurs, ainsi que les objectifs spécifiques à chaque plateforme sur laquelle vous êtes actif.

Enfin, une bonne stratégie de médias sociaux doit définir les rôles et les responsabilités au sein de votre équipe et préciser la cadence de vos reportings.

Comment créer une stratégie de marketing des réseaux sociaux?

L’une des façons les plus simples de créer votre stratégie de marketing des médias sociaux est de vous poser les 5 questions suivantes :

  • Pourquoi voulez-vous être présent sur les médias sociaux ?
  • Qui est votre public cible ?
  • Qu’allez-vous partager ?
  • Où allez-vous partager ?
  • Quand allez-vous partager ?

1. Pourquoi être présent sur les réseaux sociaux ?

La toute première question à laquelle nous vous conseillons de répondre est celle du « pourquoi ».

Il s’agit de fixer vos objectifs en matière de médias sociaux. Êtes-vous présent sur les médias sociaux pour promouvoir vos produits ? Pour attirer du trafic sur votre site Web ? Ou pour informer vos clients ?

De manière générale, neuf objectifs peuvent être identifiés en matière de médias sociaux :

  • Augmenter la notoriété de votre marque
  • Attirer du trafic sur votre site Web
  • Générer de nouveaux prospects
  • Augmenter vos revenus (en augmentant les adhésions ou les ventes)
  • Stimuler l’engagement envers votre marque
  • Créez une communauté et de l’engagement autour de votre entreprise
  • Fournir un service client via les réseaux sociaux
  • Écouter vos clients et prospects et centraliser les feedbacks sur votre marque

Vos objectifs en matière de médias sociaux intègreront certainement plusieurs de ces enjeux.

Généralement, il est préférable de se concentrer sur une sélection d’objectifs (et non la totalité) afin de préserver une ligne éditoriale claire et directement intelligible. Si vous avez une équipe, où différentes personnes ou groupes peuvent se charger de différents objectifs, ou si vous faites appel à une agence Linkedin, vous pouvez envisager de traiter différents objectifs en fonction des canaux sur lesquels vous êtes présent.

Objectif de l’entreprise Objectif du média social Indicateur(s) de performance
Développer la marque Réputation(ces indicateurs mesurent votre public actuel et potentiel) Les followers, les partages, etc.
Convertir les clients en ambassadeurs de la marque Engagement(ces indicateurs montrent comment le public interagit avec votre contenu) Les commentaires, les mentions “j’aime” (les likes), les identifications et @mentions, etc
Générer des prospects et des ventes Conversions(ces indicateurs démontrent l’efficacité de votre engagement social) Le nombre de clics sur le site, les inscriptions emailing, etc.
Améliorer la fidélisation des clients Consommation/Utilisation
(ces indicateurs reflètent la façon dont vos clients perçoivent et ressentent votre marque)
Les témoignages, les appréciations sur les médias sociaux, le temps de réponse moyen (pour le service à la clientèle via les réseaux sociaux)

2. Qui est votre public cible ?

Une fois que vous aurez déterminé votre “pourquoi”, la prochaine étape est d’identifier votre public cible. Il est indispensable pour chaque entreprise de bien savoir à quel type de cible elle s’adresse.

N.B : Notez que la cible n’est pas limitée aux clients et clients potentiels (prospects), mais peut concerner aussi des partenaires, des financeurs et des candidats au recrutement etc ..

Pour ce faire, il est utile de dresser une sorte de portrait robot “type” pour chacune de ces cibles. Par exemple, le client type ou “persona” est celui qui réunit les caractéristiques idéales pour être intéressé par votre produit ou votre service.

Il existe différentes méthodes pour créer des buyer personas dont celle des 5 W (Who, What, Where, When, Why) et 1H (1How) :

  • Who : qui sont-ils ? (Par exemple, le titre du poste, l’âge, le sexe, le salaire, l’adresse, etc.)
  • What : qu’est-ce qui les intéresse et que vous pouvez leur offrir ? (Par exemple, divertissement, contenu éducatif, études de cas, informations sur les nouveaux produits, etc.)
  • Where : où sont-ils habituellement présents et actifs en ligne ? (Par exemple, Facebook, Instagram, etc. ou des plateformes de niche)
  • When : quand recherchent-ils le type de contenu que vous pouvez leur fournir ? (Par exemple, les week-ends, pendant leur trajet quotidien, etc.)
  • Why : pourquoi consomment-ils ce contenu ? (Par exemple, pour s’améliorer dans leur travail, pour être en bonne santé, pour se tenir au courant de quelque chose, etc.)
  • How : Comment consomment-ils le contenu ? (Par exemple, en lisant des messages sur les médias sociaux, en regardant des vidéos, etc.)

Pour vous aider à développer vos persona marketing, n’hésitez pas à consulter notre article Guide – Buyer Persona 41 questions pour cibler précisément votre client idéal.

N’oubliez pas que des plateformes différentes attirent des publics différents.

Par exemple, les données démographiques relatives à la communauté des utilisateurs de chaque média social peut être un indicateur à connaître. privilégier et sur les types de contenus à publier sur chaque canal.

Voici quelques chiffres clés récents par rapport à l’utilisation des réseaux sociaux en France:
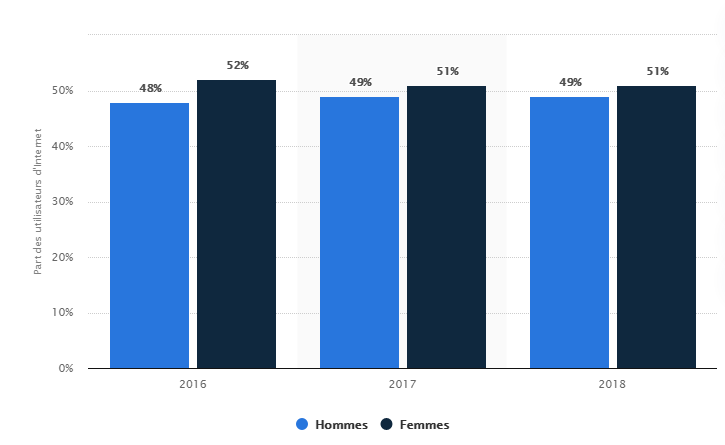
Répartition des utilisateurs de Facebook en France de 2016 à 2018

Répartition des utilisateurs de Facebook parmi les internautes en France
de 2016 à 2018, selon le sexe
(Source
: Statista 2021)

Ce graphique montre la répartition des utilisateurs français de Facebook entre 2016 et 2018, par sexe. En 2018, parmi les utilisateurs de Facebook dans l’Hexagone, plus de la moitié étaient des femmes.
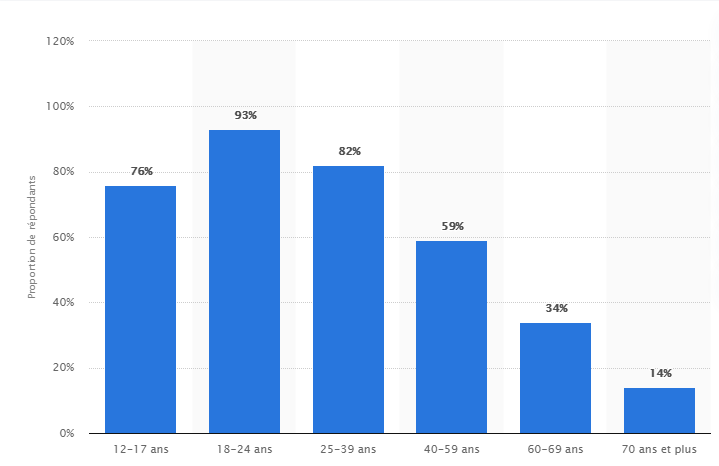
Taux de pénétration des réseaux sociaux selon l'âge en France en 2018

Taux de pénétration des réseaux sociaux selon l’âge en France en 2018
(Source
: Statista 2021)

Ce graphique représente la proportion d’utilisateurs de réseaux sociaux au sein de la population française, par âge, en 2018. Parmi les personnes interrogées âgées de 60 à 69 ans, près de 35 % ont déclaré utiliser au moins un réseau social.
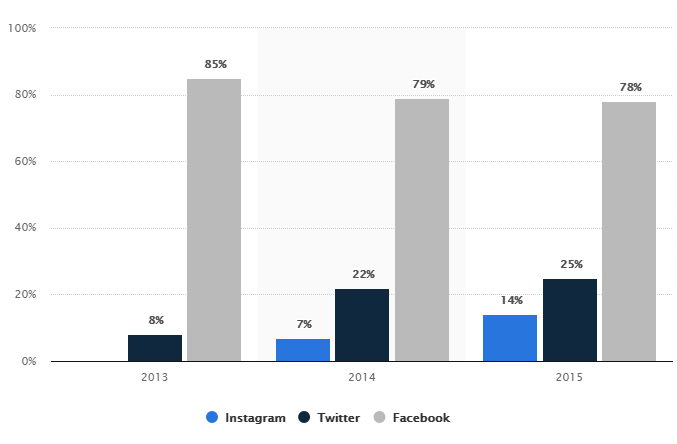
Taux d'inscription à Instagram, Twitter et Facebook en France de 2013 à 2015(ages 13-19 ans )

Taux d’inscription des 13-19 ans à Instagram, Twitter et Facebook
en France de 2013 à 2015
(Source
: Statista 2021)

Ce graphique représente l’évolution de la proportion d’adolescents français inscrits sur Facebook, Twitter et Instagram de 2013 à 2015. Le taux d’inscription des 13-19 ans à Instagram a doublé entre 2014 et 2015.

3. Qu’allez-vous partager ?

À ce stade, vous avez déjà fixé vos objectifs et vous savez qui est votre cible idéale. Dès lors, vous pouvez commencer à créer et à développer du contenu.

« Le contenu est l’endroit où je m’attends à ce qu’ une grande partie de l’argent réel soit faite sur Internet. » – Bill Gates

Mais qu’est-ce qui est considéré comme du contenu ? Voici quelques exemples de contenu que vous pouvez créer :

  • Images
  • Vidéos
  • Articles de blog
  • Actualités de l’entreprise
  • Infographies
  • eBooks
  • Interviews

La liste des différents types de contenus que vous pouvez développer est riche, mais nous vous recommandons de vous concentrer sur les formes de contenu qui correspondent à votre mission et à vos compétences. La création de contenu de haute qualité et attrayant est une priorité absolue.

La typologie de messages que vous pouvez développer ou partager offre également une grande variété : information, inspiration, témoignage, offres commerciales, sondages, articles de presse…

4. Où allez-vous partager ?

L’étape suivante consiste à déterminer où vous allez partager votre contenu. Sur quelles plateformes de médias sociaux votre marque veut-elle/doit-elle être présente ?

Avant d’aller plus loin, rappelez-vous que votre marque n’a pas besoin d’être présente sur toutes les plateformes de médias sociaux. Néanmoins, il est préférable d’avoir au moins un profil complet sur les quatre réseaux principaux (Facebook, Instagram, Twitter et LinkedIn), car ils apparaissent souvent sur la première page des résultats de recherche de Google lorsque les internautes recherchent votre marque.
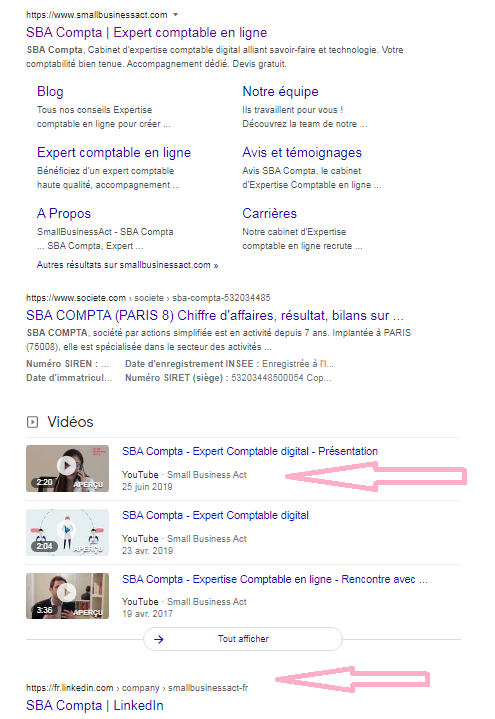
Bien choisir les plateformes de médias sociaux sur lesquelles votre entreprise doit être présente ?

Là encore, la compréhension de votre public cible vous sera utile. Sur quelles plateformes votre public cible est-il le plus actif ? Qu’est-ce qui les incite à visiter cette plateforme ? Par exemple, les adolescents et les jeunes pourraient aimer scroller sur Instagram quand ils s’ennuient pour voir ce que font leurs amis ou déterminer si leurs marques préférées ont sorti de nouveaux produits.

5. Quand devez-vous partager ?

La dernière étape de votre stratégie des réseaux sociaux est de créer un calendrier de contenu pour la semaine/le mois.

Les jours de la semaine et les heures de publication de contenu sur vos profils sociaux peuvent être optimisés. Avant de décider exactement à quel moment de la journée et quels jours de la semaine vous devez poster, prenez le temps d’examiner les comportements de votre public cible.

Voici quelques réflexions à prendre en compte :

  • Les fans de sport sont probablement actifs sur les médias sociaux juste avant, pendant et juste après les événements sportifs pour trouver et interagir avec du contenu sur ces événements.
  • Les personnes qui aiment voyager sont peut-être plus actives sur les médias sociaux pendant les week-ends, lorsqu’elles préparent leur prochain voyage ou pendant leurs pauses au travail.
  • Les gens qui font de longs trajets pour aller travailler profitent souvent de leur temps de voyage (tôt le matin ou en fin d’après-midi) pour consulter leurs réseaux sociaux préférés.

Il n’y a donc pas de meilleur moment universel pour poster, cela dépend vraiment de votre public. Pour cette étape, concentrez-vous sur les comportements généraux de votre public cible.

Nous vous recommandons de faire preuve de régularité dans vos publications et vos interactions avec votre audience.

Pour mettre en œuvre votre stratégie, vous pouvez recourir à des outils de gestion des médias sociaux comme Sendible ou Hootsuite ou encore Hubspot. Ils vous permettent de gérer l’ensemble de vos réseaux sociaux depuis une interface unique, d’organiser votre veille sociale (suivi de hashtags, publications de vos concurrents, etc.) et de programmer vos publications à l’avance.

Pour finir..

Une bonne stratégie de médias sociaux n’est jamais figée. Il s’agit d’un travail constant qui évolue régulièrement pour s’adapter à vos objectifs, aux comportements de vos cibles…

Veillez à identifier les ressources nécessaires (temps, outils, budgets, compétences…) pour optimiser vos efforts.

Nous vous conseillons de vous lancer, de créer une stratégie, de la mettre en œuvre pour la tester, puis de commencer à l’optimiser au fur et à mesure que vous vous développez et que vous en apprenez davantage sur votre entreprise et votre public.
Sortie de crise : une nouvelle procédure judiciaire temporaire pour les entreprises en difficulté

La nouvelle procédure judiciaire de traitement de sortie de crise pour les entreprises en difficulté

La crise sanitaire et économique a fragilisé l’activité des entreprises que nous accompagnons au quotidien. À l’abord de la reprise, nombre d’entre elles font face à un endettement élevé et craignent l’arrêt des dispositifs de soutien déployés par le gouvernement.

Une nouvelle procédure judiciaire temporaire de « traitement de sortie de crise » a été créée afin d’accompagner les entreprises en difficulté et de limiter les risques de défaillance.  

Elle offre une solution simple et rapide pour restructurer leur dette : PGE, loyers impayés, etc.

La procédure est ouverte à compter du 2 juin 2021 et la demande doit être formée avant l’expiration d’un délai de deux ans à compter de cette date.  

Quelles sont les entreprises concernées ? 

Les entreprises qui peuvent bénéficier de cette procédure de traitement de sortie de crise sont les mêmes que celles qui peuvent faire l’objet d’une procédure collective « classique ». En effet, la procédure est partiellement soumise au régime de la sauvegarde et du redressement judiciaire.

Cette nouvelle procédure concerne donc :

–          Toute personne physique – y compris une EIRL – qui exerce une activité commerciale, artisanale, agricole ou indépendante.

–          Et toute personne morale de droit privé. 

Quelles sont les conditions à respecter ?

Afin de pouvoir bénéficier de cette nouvelle procédure, les entreprises doivent respecter les conditions cumulatives suivantes – qui seront définitivement arrêtées par décret – :

  • avoir un nombre de salariés et un total de bilan inférieurs à des seuils précis – qui devraient s’établir à 20 salariés et à 3 millions d’euros de passif déclaré –,
  • disposer de comptes qui apparaissent réguliers, sincères et aptes à donner une image fidèle de la situation financière de l’entreprise,
  • être en cessation des paiements mais disposer néanmoins des fonds disponibles pour payer ses créances salariales,
  • justifier être en mesure, dans un délai maximal de trois mois, d’élaborer un projet de plan tendant à assurer la pérennité de l’entreprise. 

Rappel :

Une entreprise est en cessation des paiements lorsque, en tenant compte de ses réserves de crédit et des moratoires accordés par ses créanciers, elle se trouve dans l’impossibilité de faire face au passif exigible avec son actif disponible.

Dans le cas présent, l’entreprise doit tout de même être en mesure de payer ses salariés et de financer une période d’observation qui peut aller jusqu’à 3 mois. Il s’agit donc d’une procédure lancée avec anticipation. 

Comment se déroule la procédure ?

Ouverture de la procédure

La procédure ne peut être lancée qu’à la demande du dirigeant ou de la dirigeante de l’entreprise, c’est-à-dire qu’elle ne peut pas résulter d’une demande d’un créancier par exemple. 

Désignation d’un auxiliaire de justice

Un mandataire de justice est mandaté afin de surveiller la gestion du chef d’entreprise et agir dans l’intérêt collectif des créanciers. 

Pouvoir

Dans le cadre de cette procédure de sortie de crise, le dirigeant conserve les pleins pouvoirs dans la gestion de son activité. Le mandataire ne la prend pas en charge, même en partie. 

Période d’observation

La période d’observation est limitée à 3 mois.

À l’issue des 2 premiers mois, le tribunal n’ordonnera la poursuite de cette période d’observation que si l’entreprise à la capacité de la financer durant un mois supplémentaire.

Pendant la phase d’observation, la procédure peut être arrêtée à la demande du chef d’entreprise, du mandataire de justice ou du ministère public si l’élaboration d’un plan n’apparaît pas envisageable dans le délai de 3 mois.

Dans ce cas, ils peuvent demander la mise en redressement ou en liquidation judiciaire de l’entreprise si les conditions d’ouverture de l’une ou l’autre ces procédures sont remplies.

Inapplication de la résiliation des contrats 

Les conditions de résiliation de plein droit qui sont habituellement prévues au cours de la période d’observation dans le cadre d’une procédure de sauvegarde ne sont pas applicables pour la procédure de traitement de sortie de crise. 

Par conséquent, les contrats en cours continuent d’exister et le cocontractant doit remplir ses obligations. 

Détermination simplifiée du passif

Le passif de l’entreprise est établi par le dirigeant lui-même. Ce dernier indique les créances de chaque créancier identifié dans ses documents comptables ou avec lequel il est lié par un engagement dont il peut justifier l’existence. Cette liste comporte les indications habituelles : montant, échéances, privilèges ou sûreté assortissant la créance. Elle fera l’objet d’un contrôle dont les modalités seront fixées par décret. 

Les créanciers concernés peuvent demander à actualiser ou contester cet état. 

Les engagements pour le règlement du passif qui figurent dans le plan sont établis sur la base de cette liste de créances à condition qu’elles ne soient pas contestées. 

Plan de traitement du passif

Les conditions d’adoption du plan sont arrêtées par le tribunal selon celles prévues pour un plan de sauvegarde. 

Il peut donc prévoir l’arrêt ou la cession d’une ou plusieurs activités. Il peut également prévoir des licenciements si le débiteur est en mesure de les financer immédiatement. 

Par ailleurs, le plan ne peut affecter que les créances nées avant l’ouverture de la procédure et mentionnées sur la liste précitée. Les créances nées d’un contrat de travail, alimentaires, d’origine délictuelle, ou celles d’un montant inférieur à une somme qui sera fixée par décret, ne sont pas concernées et ne peuvent pas bénéficier de délais ou de remises.

Le montant des annuités prévues par le plan ne peut, à compter de la troisième, être inférieur à 8 % du passif établi par le débiteur. Le seuil est habituellement fixé à 5 % dans une sauvegarde ou un redressement qui ne vise pas une exploitation agricole.

Le plan donnera la possibilité d’étaler la dette jusqu’à 10 ans. 

Si un plan n’est pas arrêté dans les 3 mois du jugement d’ouverture, une procédure de redressement ou de liquidation judiciaire peut être ouverte si les conditions en sont réunies. 

L’une des principales spécificités de la procédure réside dans le fait que la cession de l’entreprise n’est pas envisagée comme une issue de la nouvelle procédure. 

Le conseil SBA Compta : 

Alors que les renégociations des PGE sont parfois complexes et limitées par la durée d’amortissement de 6 ans, la procédure de traitement de sortie de crise peut être une excellente opportunité de restructurer l’endettement de votre entreprise. 

Votre expert-comptable SBA Compta est plus que jamais mobilisé à vos côtés pour vous accompagner dans la sortie de crise. N’hésitez pas à nous interroger.

Pour en savoir plus :

Le registre des bénéficiaires effectifs s’ouvre au grand public

Le registre des bénéficiaires effectifs s’ouvre au grand public

Le registre des bénéficiaires effectifs des entreprises et associations sera ouvert au grand public en open data au cours des prochaines semaines.

Cette évolution a été actée en mars 2021 après que le Gouvernement a mis à jour son plan d’action pour lutter contre le blanchiment de capitaux et le financement du terrorisme.

Registre des bénéficiaires effectifs : une obligation

Depuis 2017, les personnes morales immatriculées au RCS – sociétés, GIE, associations immatriculées… – ont l’obligation de déposer un registre de leurs bénéficiaires effectifs au greffe du tribunal de commerce.  C’est l’une des étapes de toute création d’entreprise. 

Ce registre permet d’identifier systématiquement les personnes physiques qui contrôlent ou ont des participations dans ces entités. 

Il présente les personnes physiques qui détiennent, directement ou indirectement, plus de 25 % du capital ou des droits de vote de l’entreprise – ou qui exercent sur elle un pouvoir de contrôle par tout autre moyen. 

Ce registre des bénéficiaires effectifs doit être régulièrement mis à jour.

Ouverture au public du registre des bénéficiaires effectifs

Jusqu’à présent, les informations répertoriées dans le registre des bénéficiaires effectifs d’une entité étaient réservées à quelques autorités compétentes. Elles ne pouvaient donc pas être connues du public, à moins de justifier d’un intérêt légitime et d’obtenir une autorisation judiciaire. 

L’ouverture au grand public du registre des bénéficiaires effectifs est en cours et sera effective dans moins d’un mois, conformément aux exigences du droit européen.   

Ainsi, par exemple, les actionnaires de SA ou les associés de SAS qui remplissent les conditions pour être considérés comme « bénéficiaire effectif » ne seront plus protégés par le principe d’anonymat des sociétés par actions. Leurs intérêts et participations – directes comme indirectes – seront désormais rendues publiques. 

SBA Compta :

La mise à disposition du public du registre des bénéficiaires effectifs des personnes morales est une évolution majeure qui pose de nombreuses questions.

En effet, si le dispositif a été créé pour répondre à des exigences de lutte contre le blanchiment de capitaux et le financement du terrorisme, quel est l’intérêt de son ouverture au public ? Les autorités fiscales et judiciaires peuvent d’ores et déjà accéder au contenu du registre. 

Par ailleurs, la mise à disposition du public des registres des bénéficiaires effectifs ne risque-t-elle pas de porter atteinte à la liberté d’entreprise ? 

Les implications stratégiques sont également très fortes. En effet, certains entrepreneurs peuvent avoir intérêt à taire des informations sur la structure du capital de leur société, dans le cadre de négociations commerciales par exemple. L’ouverture au public du registre des bénéficiaires effectifs entraînera assurément une systématisation de la veille économique sur les partenaires et concurrents des entreprises. Les pratiques d’intelligence économique défensive et les stratégies d’influence se trouveront certainement modifiées. 

Rappelons enfin que l’absence de dépôt du registre des bénéficiaires effectifs au greffe du tribunal de commerce, ou le dépôt d’un document comportant des informations inexactes ou incomplètes, est puni de six mois d’emprisonnement et de 7 500 € d’amende. 

Cette ouverture en open data doit intervenir dans moins d’un mois.

Votre expert SBA Compta vous conseille dans la gestion des informations stratégiques de votre entreprise et le respect de vos obligations réglementaires. N’hésitez pas à nous interroger.

 Pour en savoir plus :

Dossier – Le Gouvernement met à jour son plan d’action pour lutter contre le blanchiment de capitaux et le financement du terrorisme (2021-2022) – 23/03/2021 [PDF ; 3,9 Mo]


Employeurs : comment faire face à un abandon de poste par un salarié ?

Comment gérer un abandon de poste d’un salarié ?

Les employeurs sont régulièrement confrontés à l’absence injustifiée d’un salarié. Lorsque cette absence est prolongée, elle peut avoir un fort impact sur l’activité, l’organisation interne de l’entreprise, et la charge de travail des autres salariés.

Comment réagir lorsqu’un salarié quitte son poste du jour au lendemain, sans aucune explication ?

Abandon de poste : qu’est-ce que c’est ?

L’abandon de poste est une absence injustifiée et prolongée d’un salarié, qui n’indique pas de date de retour au travail à son employeur.

Il ne peut pas être considéré comme une démission.

Abandon de poste : quelle est la marche à suivre ?

L’abandon de poste constitue un manquement et peut être sanctionné d’un licenciement pour faute grave.

Face à un abandon de poste, l’employeur doit agir vite et suivre une procédure strictement définie.

Absence injustifiée

En cas d’absence injustifiée d’un salarié, il convient de déterminer s’il s’agit effectivement d’un abandon de poste. Le salarié pourrait, par exemple, être hospitalisé.

Pour ce faire, l’employeur peut chercher à connaître les raisons de l’absence du salarié en le contactant par mail, téléphone, courrier…

Mise en demeure de reprendre le travail

Si l’employeur ne parvient pas à obtenir de réponse de la part du salarié, il doit lui adresser une mise en demeure de reprendre le travail ou de justifier son absence.

Le courrier doit être envoyé dans un délai court : 3 jours après la constatation de l’absence idéalement, puisque le salarié dispose d’un délai de 48 heures pour adresser un arrêt de travail à son employeur. La mise en demeure doit être signée de l’employeur et adressée par lettre recommandée avec demande d’avis de réception.

Licenciement pour abandon de poste

Sans réponse du salarié à cette mise en demeure, l’employeur peut entamer une procédure disciplinaire. Deux options sont possibles :

  • le licenciement pour faute réelle et sérieuse, qui ouvre droit aux indemnités de licenciement,
  • et le licenciement pour faute grave. Dans ce cas, le salarié est privé d’indemnité de licenciement. Pour entamer un licenciement pour faute grave, l’employeur doit toutefois pouvoir prouver que l’absence du salarié a entraîné la désorganisation de l’entreprise.

L’employeur dispose d’un délai de 2 mois pour entamer la procédure de sanction. Au-delà de ce délai, il ne peut plus engager de poursuite disciplinaire.

Si l’employeur opte pour un licenciement pour faute grave, il est courant qu’il agisse plus rapidement encore… En effet, si le salarié contestait son licenciement, le court délai dans lequel l’employeur a agi contribue à souligner la désorganisation de l’activité devant les juges.

Dans les deux cas de figure, l’employeur doit suivre la procédure de licenciement classique. Il doit notamment convoquer le salarié absent à un entretien préalable au licenciement et respecter les délais réglementaires.

Bon à savoir :

L’abandon de poste peut, dans certains cas, ne pas entraîner le licenciement.

C’est le cas notamment lorsque le salarié exerce son droit de retrait, c’est-à-dire lorsqu’il se retire d’une situation de travail dont il a un motif raisonnable de penser qu’elle présente un danger grave et imminent pour sa vie ou sa santé, ou encore en cas de manquement grave de l’employeur.

Sba Compta :

L’abandon de poste est un phénomène assez courant. En effet, les salariés le préfèrent souvent à la démission puisque cette dernière ne leur permet pas de bénéficier des allocations chômage.

En tant qu’employeur, il est essentiel de réagir rapidement et de manière méthodique.

Les experts SBA Compta vous accompagnent dans vos démarches et vous conseillent pour sécuriser la gestion sociale de votre entreprise. N’hésitez pas à nous interroger.

Pour en savoir plus :

Code du travail – Article L1332-4

Cour de Cassation, Chambre sociale, du 6 décembre 2000, 98-43.441

Cour de cassation, civile, Chambre sociale, 22 septembre 2015, 14-11.563

Code du travail. Articles L4131-1 à L4131-4

E-commerce : les nouvelles règles du « paquet TVA » s’appliquent dès le 1er juillet 2021

E-commerce : les nouvelles règles du « paquet TVA » s’appliquent dès le 1er juillet 2021

La fiscalité applicable aux e-commerçants va connaître d’importantes modifications à compter du 1er juillet 2021. 

Ces évolutions concernent les e-commerçants qui réalisent des ventes BtoC – c’est-à-dire les entreprises qui vendent directement à des particuliers. 

Les nouvelles mesures introduites – appelées « paquet TVA » – ont pour objectif de lutter contre la fraude fiscale au sein de l’Union européenne (UE).

OSS : un guichet unique pour la TVA dans l’e-commerce

À compter du 1er juillet 2021, la TVA sur les ventes à distance de biens et prestations de services en B2C au sein de l’Union européenne pourra être déclarée et payée sur un nouveau guichet unique : l’OSS – pour « one stop shop ». 

Certaines activités de e-commerce pourront désormais utiliser le guichet OSS :

  • la vente à distance de biens au sein de l’Union européenne lorsqu’elles dépassent un seuil de chiffre d’affaires annuel de 10 000 €,
  • certaines livraisons reposant sur des interfaces électroniques (marketplaces, plateformes électroniques, etc.),
  • la vente à distance de biens importés de pays hors UE, dans la limite de 150 €. 

Ce recours au guichet unique OSS doit permettre de centraliser l’immatriculation fiscale sur une plateforme unique et de simplifier les formalités déclaratives liées aux ventes à distance.

En effet, les entreprises qui utilisent le guichet unique OSS n’auront plus à s’immatriculer dans les pays de livraison de leurs marchandises. Elles pourront accéder au guichet unique directement depuis leur compte impôts.gouv.fr.

Elles y déclareront chaque trimestre le chiffre d’affaires réalisé et la TVA due pour l’ensemble des ventes à distance dans les différents pays de l’Union.

Une seule déclaration et un seul paiement seront nécessaires pour l’intégralité des ventes à distance réalisées dans l’Union européenne. 

Baisse de seuil de chiffre d’affaires

Le « paquet TVA » prévoit l’abaissement du seuil de chiffre d’affaires en dessous duquel les entreprises peuvent appliquer les règles de taxation de leur pays d’établissement. 

Ce seuil de chiffre d’affaires annuel est désormais fixé à 10 000 €. Il était auparavant établi entre 35 000 et 100 000 € selon les États membres.

Ainsi, les entreprises qui réalisent plus de 10 000 € de chiffre d’affaires en ventes à distance devront donc :

  • choisir le régime One Stop Shop dans leur pays, puis déclarer et payer la TVA due directement via le guichet unique OSS,
  • ou, à défaut, s’identifier dans chaque pays et y déposer localement leurs déclarations de TVA. 

Par ailleurs, les entreprises qui réalisent moins de 10 000 € de chiffre d’affaires en ventes à distance ne seront pas tenues d’utiliser le guichet OSS et pourront appliquer les règles fiscales en vigueur dans leur pays.

Par exemple, les entreprises françaises concernées pourront appliquer un taux de TVA de 20 %.

Suppression de l’exonération sur les petits envois à l’importation

L’exonération de TVA à l’importation pour les envois d’une valeur inférieure à 22 € sera supprimée à compter du 1er juillet 2021.

À noter :

La suppression de l’exonération de TVA pour les petits envois entraînera une forte augmentation des colis assujettis à la taxe, donc un accroissement proportionnel des déclarations électroniques en douane. In fine, cette charge de traitement supplémentaire pourrait entraîner des risques de retard ou de saturation au niveau des services de douane. 

Un régime d’importation – IOSS – sera créé pour couvrir les ventes à distance de biens importés de pays ou territoires tiers à des clients situés dans l’Union européenne.

Si le vendeur opte pour le régime IOSS, l’opération est exonérée de TVA à l’importation et la TVA est incluse dans le prix d’achat et payée par l’acquéreur.

  • Si la valeur du bien est inférieure à 150 €, le vendeur pourra déclarer et payer la TVA mensuellement via le guichet IOSS.

Dans le cas où le vendeur n’aurait pas opté pour le régime IOSS, la personne qui présentera les biens en douane pourra utiliser le régime particulier de paiement de la TVA à l’importation pour déclarer et payer la TVA due dans le pays de destination pour le compte du destinataire.

  • Si la valeur du bien est supérieure à 150 €, une déclaration en douane devra être établie. 

Ainsi, à compter du 1er juillet 2021, toutes les marchandises provenant d’un pays hors de l’UE seront soumises à la TVA de l’État de destination membre de l’UE, quelle que soit la valeur du bien importé. Cette mesure devrait permettre d’assainir la concurrence entre pays tiers et États membres de l’Union européenne. 

Impact sur les activités de dropshipping

Les professionnels qui pratiquent le dropshipping – c’est-à-dire qui assurent la vente de biens mais délèguent leur livraison à leur fournisseur – sont directement concernés par cette évolution. 

En effet, les entreprises qui opèrent en dropshipping pourront opter pour le régime IOSS et obtenir un numéro de TVA IOSS. Ce dernier devra être fourni à l’opérateur en charge du transport afin que la marchandise soit directement exonérée de TVA à l’importation. 

Les e-commerçants concernés devront ensuite déclarer mensuellement le montant de leur chiffre d’affaires et la TVA due sur le guichet unique IOSS, accessible depuis leur espace professionnel sur impôts.gouv.fr. 

Places de marché : de nouvelles obligations

Les plateformes et places de marché – telles que Amazon, Cdiscount, etc. – seront réputées avoir effectué elles-mêmes les livraisons et deviendront redevables de la TVA sur certaines ventes. 

Elles seront considérées comme les « fournisseurs présumés » des ventes réalisées et devront collecter et payer la TVA pour le compte des vendeurs dont elles facilitent l’activité. 

Ce statut de « fournisseur présumé » sera applicable dans les deux cas suivants :

  • Les ventes à distance de biens de moins de 150 € qui seront importés physiquement depuis un pays tiers et ce, que le vendeur soit établi au sein de l’UE ou non.
  • Les plateformes seront également redevables de la TVA pour les ventes de marchandises qui seront déjà présentes sur le territoire de l’Union européenne, peu importe leur valeur, lorsque ces ventes seront réalisées par des entreprises de pays tiers pour des particuliers établis en UE. 

Modalités d’inscription au guichet de TVA

Depuis le 1er avril 2021, les entreprises peuvent se préinscrire au guichet OSS sur impôts.gouv.fr en suivant les 3 étapes ci-après : 

  1. L’adhésion en ligne au nouveau service « Guichet de TVA UE ».
    La procédure d’adhésion est accessible dans l’espace professionnel impôts.gouv.fr à la rubrique « Gérer les Services », puis « Adhérer aux services en ligne ».
  2. L’activation de cette adhésion grâce au code d’activation que l’entreprise recevra par voie postale, dans les deux semaines suivant l’adhésion.
    La procédure d’activation est disponible sur impots.gouv.fr, après avoir cliqué sur le bouton « Votre espace professionnel » puis « Activer mon espace / mes services ».
  3. Le dépôt de la demande d’inscription à l’un des régimes du guichet unique de TVA en utilisant le service « Guichet de TVA UE », accessible sous la rubrique « Mes services » de l’espace professionnel.
    Il convient alors de valider, selon le régime choisi, le numéro intracommunautaire ou la Référence d’Obligation Fiscale (ROF) TVA et de remplir le formulaire d’inscription. 

La DGFiP informera ensuite les professionnels par courriel de l’acceptation ou du rejet de leur inscription au guichet unique de TVA. 

Les informations nécessaires pour finaliser l’inscription sont les suivantes :

  • numéro individuel d’identification à la TVA,
  • dénomination sociale de la société,
  • coordonnées postales et téléphoniques,
  • adresse courriel et site internet,
  • nom de la personne de contact,
  • coordonnées bancaires,
  • date de début d’application du régime,
  • nature des opérations fournies,
  • identifiant TVA et coordonnées postales des établissements stables ou lieux de stockage dont dispose l’entreprise dans les autres États membres,
  • liste des numéros d’immatriculation à la TVA dans les autres États membres,
  • liste des numéros identifiants attribués dans les autres États membres en cas d’inscriptions anciennes ou en cours, au MOSS ou au guichet unique de TVA. 

Le conseil SBA Compta : 

Les mesures portées par le « paquet TVA » constituent l’une des réformes fiscales européennes les plus importantes de ces dernières années. 

Elles introduisent plusieurs simplifications administratives. Elles auront assurément un impact sur l’activité des e-commerçants et il convient de bien se préparer en amont afin d’anticiper toutes les évolutions. 

Nous vous rappelons que le guichet unique OSS ne vous dispensera pas d’effectuer vos déclarations de TVA en France pour vos ventes locales. 

SBA Compta, votre expert-comptable digital, vous accompagne dans la gestion de vos obligations déclaratives afin de sécuriser la gestion fiscale de votre entreprise. N’hésitez pas à nous interroger.

CONTACTEZ-NOUS

Pour en savoir plus :

Commission européenne. Moderniser la TVA sur le commerce électronique transfrontalier

Commission européenne. Direction générale fiscalité et union douanière. Notes explicatives sur les règles de TVA pour le commerce électronique. Septembre 2020

Recevez le guide

Recevez le guide

Join our mailing list to receive the latest news and updates from our team.

You have Successfully Subscribed!

Téléchargez notre modele de facture


 Téléchargez et inspirez vous librement de ce modele de facture que vous pouvez adapter a votre convenance.

You have Successfully Subscribed!

Pin It on Pinterest